
PVM mišri veikla: ką svarbu žinoti?
Atnaujinta: 2026-09-15
Nepagrįsta PVM atskaita vykdant PVM mišrią veiklą yra viena dažniausiai pasitaikančių klaidų, kurią išskiria Valstybinė mokesčių inspekcija, todėl svarbu suprasti, kas tai yra bei užtikrinti, kad mokesčiai būtų apskaitomi ir deklaruojami teisingai.
PVM MIŠRI VEIKLA
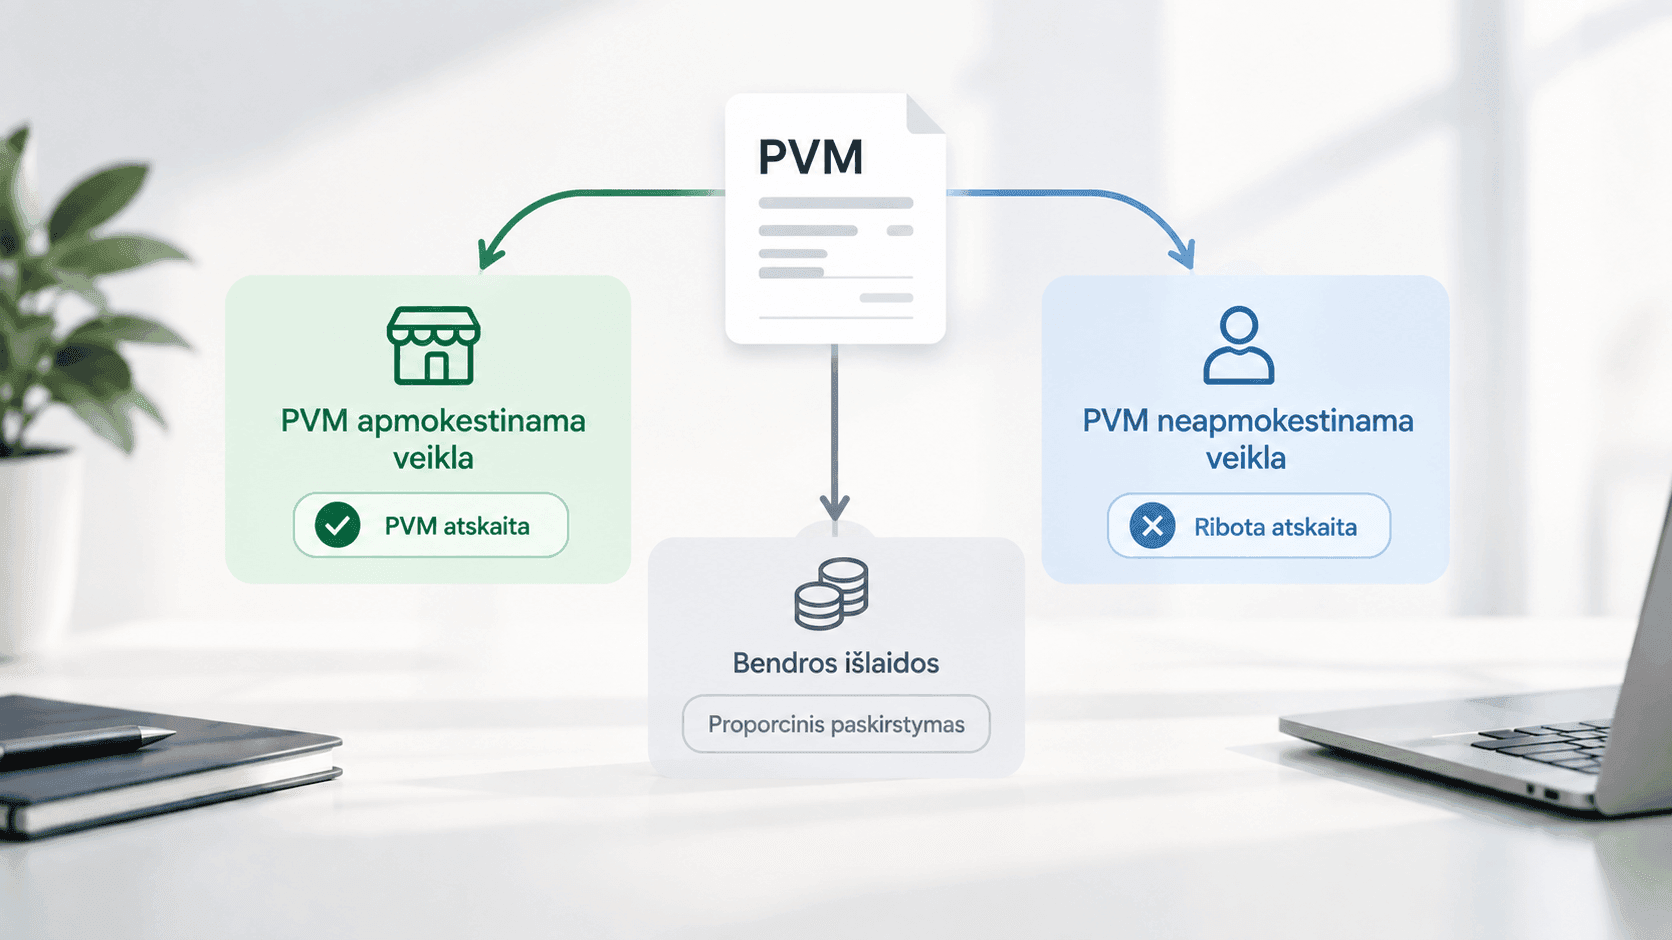
Kai PVM mokėtojas gauna pajamų tiek iš PVM apmokestinamos, tiek iš PVM neapmokestinamos veiklos, yra laikoma, kad jis vykdo mišrią veiklą. Jeigu PVM, tenkantis PVM neapmokestinamai veiklai, neviršija 5 procentų bendros pirkimo PVM sumos, yra laikoma, kad visa pirkimo PVM suma tenka tik PVM apmokestinamai veiklai ir PVM yra atskaitomas 100 procentų.
PVM neapmokestinamos prekės ir paslaugos išvardintos PVM įstatyme:
- Su sveikatos priežiūra susijusios prekės ir paslaugos (PVMĮ 20 str.)
- Socialinės paslaugos ir susijusios prekės (PVMĮ 21 str.)
- Švietimo ir mokymo paslaugos (PVMĮ 22 str.)
- Kultūros ir sporto paslaugos (PVMĮ 23 str.)
- Pelno nesiekiančių juridinių asmenų veikla (PVMĮ 24 str.)
- Pašto paslaugos (PVMĮ 25 str.)
- Radijas ir televizija (PVMĮ 26 str.)
- Nepriklausomų grupių veikla (PVMĮ 261 str.)
- Draudimo paslaugos (PVMĮ 27 str.)
- Finansinės paslaugos (PVMĮ 28 str.)
- Specialūs ženklai (pašto mokos ženklai ir kt.) (PVMĮ 29 str.)
- Azartiniai lošimai ir loterijos (PVMĮ 30 str.)
- Nekilnojamųjų pagal prigimtį daiktų nuoma (PVMĮ 31 str.) ir pardavimas ar kitoks perdavimas (PVMĮ 32 str.)
- Kiti ypatingi atvejai (PVMĮ 33 ir 331 str.)
- Prekių, kurių tiekimas Lietuvoje neapmokestinamas PVM, importas (34 str.)
- Importuojamos į kitą ES valstybę narę tiekiamos prekės (35 str.)
- Diplomatinėms atstovybėms, konsulinėms įstaigoms, ES institucijoms, jų įsteigtoms ir tarptautinių organizacijų atstovybėms, taip pat šių atstovybių ir konsulinių įstaigų personalui ir jo šeimos nariams skirtos prekės ir kitiems asmenims skirtos prekės (36 str.)
- Keleivių atgabenamos prekės (37 str.)
- Importuojamas auksas (38 str.)
- Reimportuojamos prekės (39 str.)
Teikiant šias prekes ar paslaugas PVM nėra skaičiuojamas.
PVM ATSKAITA
Vykdant mišrią veiklą PVM galima atskaityti dviem būdais: tiesioginiu ir proporciniu.
Pagal PVMĮ 59 str., pirkimo PVM pirmiausiai turi būti paskirstomas tiesiogiai, o kai pagal apskaitos duomenis neįmanoma pirkimo PVM priskirti tiesiogiai, yra taikomas proporcinis būdas (PVMĮ 60 str.).
Pirkimo ir importo PVM skirstant tiesioginiu būdu, kiek tai įmanoma pagal apskaitos duomenis, įsigytų prekių ar paslaugų, kurios įsigyjamos PVM apmokestinamai veiklai, PVM atskaitomas 100 procentų. Šios PVM sumos įrašomos į PVM deklaracijos 25 laukelį „Įsigytų prekių ir paslaugų pirkimo PVM“ ir 35 laukelį „Atskaitomas PVM“. Tuo tarpu prekių ir paslaugų, kurios yra įsigyjamos PVM neapmokestinamai veiklai, pirkimo PVM nėra atskaitomas ir šios PVM sumos yra įrašomos tik į PVM deklaracijos 25 laukelį, o į 35 laukelį PVM neapmokestinamai veiklai vykdyti skirtas PVM visai neįtraukiamas.
Pavyzdžiui, įmonė vykdanti PVM mišrią veiklą gauna PVM neapmokestinamas pajamas iš negyvenamųjų patalpų nuomos bei PVM apmokestinamas pajamas iš kanceliarinių prekių pardavimo. Įmonės ofisas ir parduotuvė yra atskirame negu nuomojamos patalpos pastate, todėl pagal apskaitos duomenis galima tiksliai nustatyti nuomojamoms patalpoms skirtų sąnaudų PVM sumas ir parduodamų prekių įsigijimui skirtas PVM sumas.
Tačiau tokie atvejai, kai sąnaudas PVM apmokestinamai ir PVM neapmokestinamai veiklai galima atskirti yra reti, todėl visos kitos sąnaudos, kurių negalima paskirstyti tiesioginiu būdu, atskaitomos proporciniu būdu. Pagal šį būdą reikia išsiskaičiuoti PVM atskaitos procentą, kuris bus įrašomas į PVM deklaracijos 28 laukelį.
PVM atskaitos procentas apskaičiuojamas pagal formulę:
PVM atskaitos proc. = PVM apmokestinamos veiklos pajamos / (PVM apmokestinamos veiklos pajamos + PVM neapmokestinamos veiklos pajamos) × 100
Gautas procentas yra atskaitoma dalis. Pavyzdžiui, gauname 65 proc., jie yra įrašomi į 28 laukelį PVM deklaracijoje ir pagal tai yra grąžinama tik 65 proc. pirkimo PVM. Atskaitoma dalis, taikoma ataskaitiniu laikotarpiu, yra apskaičiuojama pagal praėjusio ataskaitinio laikotarpio faktinius duomenis, t. y. 2026 m. atskaitoma dalis apskaičiuojama pagal 2025 m. duomenis. Pajamos į šią formulę įtraukiamos pagal tais metais išrašytas PVM sąskaitas faktūras. Taip pat apskaičiuojant šį procentą svarbu įvertinti atsitiktinius sandorius ir jų neįtraukti, nes jie gali ženkliai iškraipyti atskaitomąją dalį. Pavyzdžiui, įmonė nusprendžia pirkti naują automobilį, o seną parduoti. Tokiu atveju, jei įmonės pagrindinė veikla nėra automobilių pardavimas, automobilio pardavimo pajamos nėra traukiamos skaičiuojant PVM atskaitos procentą.
Kad būtų galima lengviau įsivaizduoti proporcinio PVM atskaitos būdo taikymą, pateikiame porą pavyzdžių.
1 PAVYZDYS.
Lietuvos PVM mokėtoja UAB „UAB“ vykdo mišrią veiklą ir taiko 65 % atskaitos procentą. Ji įsigijo prekių už 15 000 Eur, kurios skirtos mišriai veiklai vykdyti. Prekių PVM suma – 3 150 Eur.
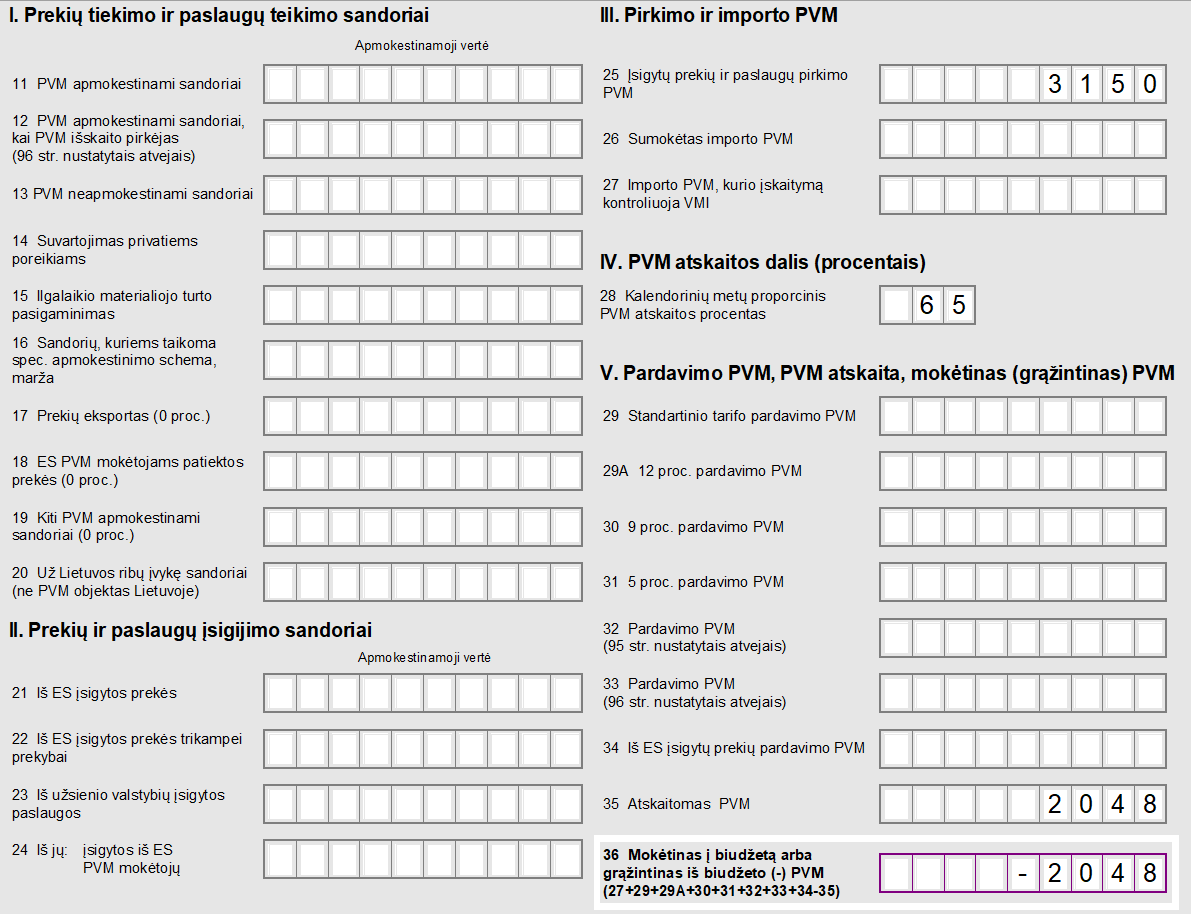
PVM deklaracijoje (FR0600) registruojami įrašai:
- 25 laukelis: 3 150 Eur (apskaičiuotas PVM)
- 28 laukelis: 65 % (kalendorinių metų PVM atskaitos procentas)
- 35 laukelis: 2 048 Eur (atskaitomas PVM, apskaičiuotas taip: 3 150 × 65 / 100 = 2 048)
2 PAVYZDYS.
Lietuvos PVM mokėtoja UAB „UAB“ vykdo mišrią veiklą ir taiko 65 % atskaitos procentą. Ji įsigijo prekių už 15 000 Eur, kurios skirtos perparduoti (t. y. PVM apmokestinamajai veiklai vykdyti). Prekių PVM suma – 3 150 Eur.
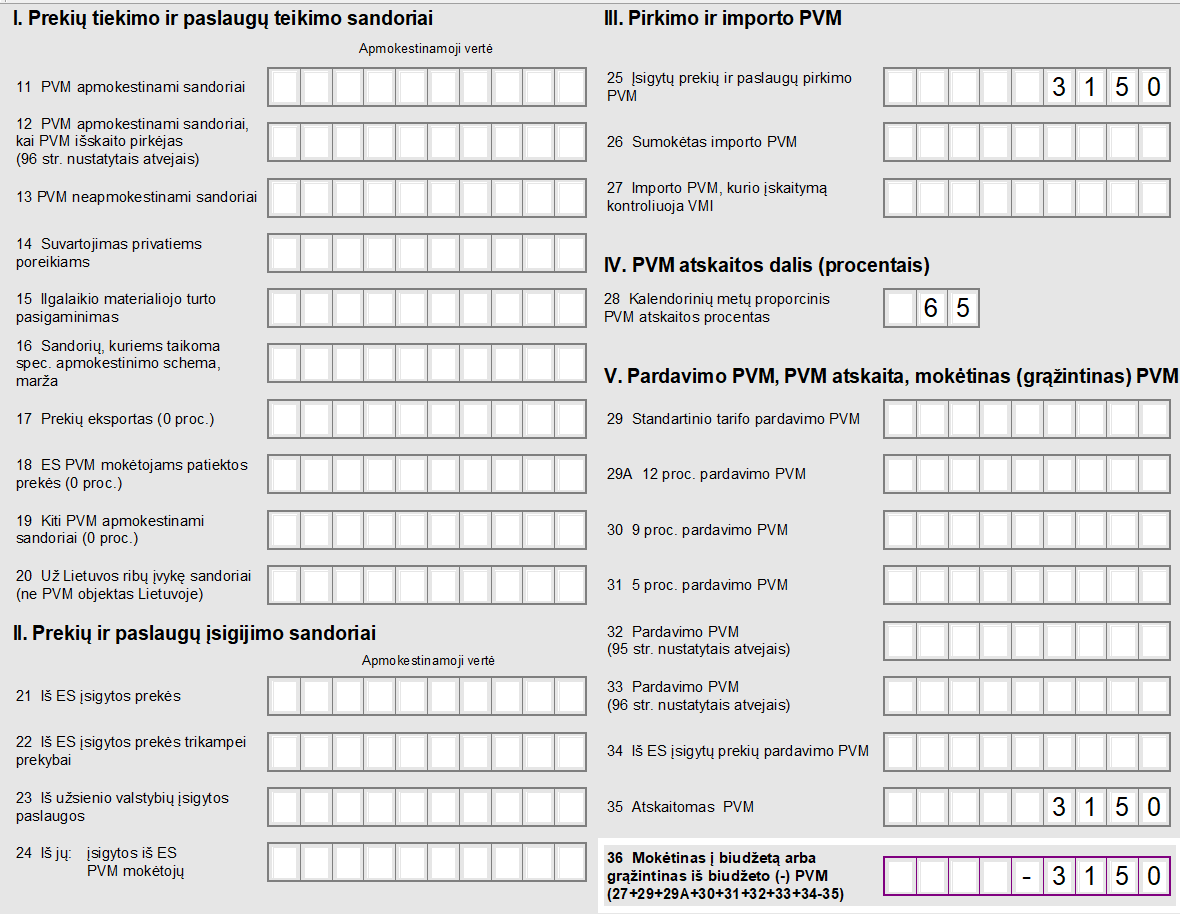
PVM deklaracijoje (FR0600) registruojami įrašai:
- 25 laukelis: 3 150 Eur (apskaičiuotas PVM)
- 28 laukelis: 65 % (kalendorinių metų PVM atskaitos procentas)
- 35 laukelis: 3 150 Eur (atskaitomas visas pirkimo PVM)
PVM MIŠRI VEIKLA NE NUO METŲ PRADŽIOS
Jeigu įmonė mišrią veiklą pradeda vykdyti ne nuo metų pradžios, tada atskaitos procentas taikomas pagal prognozuojamus einamųjų kalendorinių metų rodiklius. PVM mokėtojai, pageidaujantys remtis prognozuojamais einamųjų kalendorinių metų rodikliais, privalo apie tai informuoti Valstybinę mokesčių inspekciją.
Prašymas suderinti PVM atskaitos procentą yra teikiamas per Mano VMI pasirinkus: Paslaugos -> PVM mokestis ir registracija -> Prašymas suderinti PVM apmokestinamai veiklai tenkančio pirkimo ir / arba importo PVM dalį.
Prašymas turi būti pateiktas ne vėliau kaip iki 10 dienos to mėnesio, už kurį bus teikiama PVM deklaracija, t. y. jei į PVM deklaracijos 28 laukelį pirmą kartą įrašome prognozuojamą PVM atskaitos procentą rugpjūčio mėnesį, tai prašymas dėl PVM atskaitos procento suderinimo VMI turi būti pateiktas iki rugpjūčio 10 dienos (kai mišri veikla pradedama vykdyti nuo metų pradžios, prašymas turi būti pateiktas ne vėliau kaip iki einamųjų kalendorinių metų, kuriais PVM atskaitos procentas nustatomas pagal prognozuojamus einamųjų kalendorinių metų rodiklius, sausio 10 dienos).
Su VMI suderintas PVM atskaitos procentas turi būti naudojamas visus (arba dalį) einamuosius kalendorinius metus, t. y. iki kalendorinių metų paskutinio mėnesio paskutinės dienos. Taip pat skaičiuojant PVM atskaitos procentą kitiems kalendoriniams metams, kai PVM mišri veikla pradėta vykdyti ne nuo metų pradžios, yra imamos visų metų pajamos. Tarkime, PVM mišrią veiklą įmonė pradėjo vykdyti 2025 m. gegužės mėnesį, skaičiuojant PVM atskaitos procentą už 2026 metus bus imamos pajamos nuo 2025 m. sausio 1 dienos.
METINĖ PVM DEKLARACIJA FR0516
Metinę PVM deklaraciją FR0516 turi pateikti:
- asmenys, vykdantys mišrią veiklą dėl PVM atskaitos procento pasikeitimo;
- jei laikinai ilgalaikį materialųjį turtą (nurodytą PVMĮ 67 straipsnyje) naudoja neapmokestinamoje veikloje;
- fiziniai asmenys dėl PVM atskaitos procento pasikeitimo.
Jeigu pokytis tarp atitinkamais metais atskaityto PVM dalies ir tų pačių metų faktinio PVM atskaitos procento yra mažesnis nei 5 procentai, PVM atskaita metinėje PVM deklaracijoje gali būti netikslinama. Taip pat jeigu PVM mokėtojas taikė mažesnį PVM atskaitos procentą už pagal faktinius kalendorinius metų rodiklius apskaičiuotą PVM atskaitos procentą ir po PVM atskaitos patikslinimo priklausytų iš biudžeto grąžinti per mažai atskaitytą PVM sumą, tai PVM mokėtojas turi teisę teikti PVM deklaraciją ir tuo atveju, kai minėti PVM atskaitos procentų dydžiai skiriasi mažiau kaip 5 procentais.
Tačiau svarbu atkreipti dėmesį, kad skirtumas yra skaičiuojamas procentais. Tarkime, atskaitomo PVM dalis pagal 2025 m. prognozuojamus rodiklius buvo 80 proc., o atskaitoma PVM dalis pagal faktinius 2025 m. rodiklius siekė 85 proc. Pasirodytų, kad skirtumas yra 5 procentai ir metinės PVM deklaracijos pildyti nereikėtų, tačiau tikrasis skirtumas yra 6,25 proc. (apskaičiuojama 85-80/80×100 = 6,25), todėl FR0516 deklaraciją reikia pildyti.
Metinė PVM deklaracija FR0516 turi būti pateikta iki kitų kalendorinių metų spalio 1 dienos, t. y. deklaracija už 2025 m. turi būti pateikta iki 2026 m. spalio 1 d.
Apibendrinant, įmonė, kuri vykdo mišrią veiklą, pirmiausia turėtų paskirstyti pirkimo PVM tiesiogiai tenkantį PVM apmokestinamai veiklai (PVM atskaitomas 100 proc.) ir PVM neapmokestinamai veiklai (PVM neatskaitomas), o toms prekėms ir paslaugoms, kurių pagal apskaitos duomenis neįmanoma tiesiogiai priskirti nei PVM apmokestinamai, nei PVM neapmokestinamai veiklai, pirkimo PVM skirstomas ir atskaitomas pagal proporciją.
Jei turite klausimų dėl PVM mišrios veiklos apskaitos ar PVM atskaitos procento taikymo, susisiekite su savo apskaitos ir mokesčių specialistais – mes esame pasiruošę padėti jums tinkamai apskaityti ir deklaruoti PVM.